「銀行の地下深く、重厚な扉に守られた貸金庫なら絶対に安全だ」——そう信じ切っていた多くの富裕層や高齢者を震撼させる事件が起きました。安全の最後の砦と目されていた貸金庫から、預けていたはずの巨額の現金や貴金属が跡形もなく消え去るという前代未聞の事態。金融機関の根底を揺るがした不祥事の波紋は、2026年を迎えた現在も収束していません。
一体なぜ、部外者が立ち入れないはずの厳重なスペースで盗難が起きたのでしょうか。事件の全容が明らかになるにつれ、杜撰な内部管理と信じがたい手口、そして利用者を突き放すような契約の盲点が浮き彫りになってきました。本稿では、取材によって見えてきた被害の真相と、銀行側の補償実態に鋭く迫ります。
【最新事情】絶対安全の神話はなぜ崩れたのか?貸金庫盗難の衝撃
貸金庫は元来、火災や震災、あるいは自宅への空き巣から大切な財産を隔離するための「究極の防壁」と位置づけられていました。しかし、貸金庫盗難の最新ニュースが世間を駆け巡った瞬間、その強固なセキュリティ神話は音を立てて崩れ去りました。
問題の本質は、外部からのピッキングや強盗といった物理的攻撃による突破ではなく、金融機関の「内側」に潜む人間による裏切りにありました。顧客が全幅の信頼を寄せる銀行内部で、行員自らが鍵を開けて金品を抜き取っていたという事実は、日本の金融システム全体に対する信用失墜を意味します。
金融庁も事態を極めて重く受け止め、全国の銀行に対して管理体制の緊急総点検を指示しました。しかし、一度失われた信頼を取り戻すことは容易ではなく、個人の資産防衛に対する意識はかつてない転換点を迎えています。
【事件の真相】三菱UFJ信託銀行の貸金庫事件と被害額の全貌
事態の発端となり、金融界を震撼させたのが三菱UFJ信託銀行貸金庫事件です。東京都内の支店において、顧客の貸金庫から預けていた資産が次々と消失していることが発覚しました。被害を受けた顧客が数年ぶりに金庫を開けたところ、保管していたはずの資産が忽然と消えており、行内調査によって組織的な隠蔽ではなく内部の単独犯行であることが特定されたのです。
明るみに出た貸金庫盗難被害額の真相は、世間の想像を絶する規模でした。被害総額は数十億円規模に達すると報じられ、被害に遭った顧客は数十名にのぼります。狙われたのは主に換金性の高い資産であり、貸金庫の現金や貴金属の被害が集中していました。特にインフレ対策として金庫内に積み上げられていた純金バー(インゴット)や、遺産相続のために保管されていた新旧の紙幣の束がターゲットにされたのです。
被害者の多くは何十年もその銀行と取引を続けてきた優良顧客であり、「まさか天下の大手信託銀行でこんなことが起きるなど夢にも思わなかった」と絶望の声を漏らしています。
【驚愕の手口】銀行貸金庫の合鍵管理体制の穴を突いた内部犯行の闇
部外者が立ち入れない厳格なセキュリティ区画で、なぜ長期間にわたり犯行を重ねることが可能だったのか。捜査関係者や内部告発から浮かび上がってきた貸金庫事件の銀行員手口は、制度の形骸化を巧みに突いた巧妙かつ大胆なものでした。
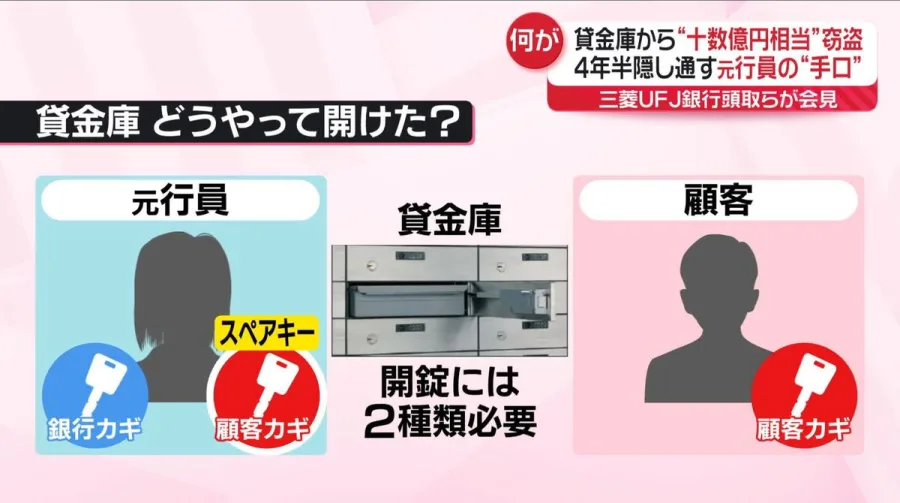
通常、貸金庫の解錠には「顧客が持つ正鍵」と「銀行が保管する副鍵(マスターキー)」の2つが揃わなければなりません。しかし、長年勤務していたベテラン行員や副支店長クラスの役職者は、顧客から鍵の紛失相談を受けた際や、契約更新・解約の手続きの隙を突いて合鍵を密かに調達・複製していました。
さらに深刻だったのが、銀行貸金庫の合鍵管理体制の杜撰さです。規則上は複数名での立ち合い確認や厳格なログ管理が義務付けられていたにもかかわらず、「役職者への過度な信頼」や「形骸化した相互チェック」が仇となり、1人だけで金庫室へ出入りできる空白の時間が日常的に生じていました。防犯カメラの死角を熟知した犯行は、年単位にわたって発覚することなく続けられていたのです。
【補償のリアル】「銀行は全額弁済しない?」免責条項と過去の判例
事件発覚後、被害者たちが直面したもうひとつの巨大な絶望が、貸金庫盗難の補償実態です。被害者側は「預けた全額の弁済」を当然要求しますが、銀行側との交渉は極めて難航するケースが少なくありません。
その最大の障壁となるのが、契約時にサインを交わしている貸金庫契約の免責条項です。多くの銀行約款には、「不可抗力による損害」や「中身の滅失について銀行は原則として責任を負わない」旨の文言が並んでいます。もちろん、行員の横領・窃盗という不法行為に対して免責がそのまま適用されるわけではありませんが、真のハードルは別のところにあります。それは「金庫の中にいくら入っていたかを被害者自身が客観的に立証しなければならない」という点です。
過去の貸金庫損害賠償請求の判例を見ても、裁判所は非常にシビアな判断を下す傾向にあります。貸金庫はプライバシー保護の観点から「中に何を預けたかを銀行員すら知らない」という密行性を前提としています。そのため、領収書や写真、詳細な出納帳などの客観的証拠が揃っていない場合、「タンス預金として1億円入れていた」と主張しても、裁判で認められる賠償額が大幅に減額されたり、請求が棄却されたりした過去の事例が存在するのです。
【世論の激震】ネットの反応と揺らぐ貸金庫の安全性・評判
SNSやネット掲示板上では、事件発覚直後から激しい怒りと動揺が広がりました。貸金庫盗難に対するネットの反応を見ると、「金を払って預けている場所で泥棒されるなら、自宅の耐火金庫のほうがまだマシ」「銀行員に泥棒に入られたら防ぎようがない」といった辛辣なコメントが溢れかえりました。
この騒動を受けて、貸金庫の安全性と評判は急速に失墜しています。シニア層を中心に貸金庫の解約や中身の確認を急ぐ動きが全国で相次ぎ、窓口には予約が殺到しました。特に「中身を銀行に申告していない以上、盗まれても泣き寝入りになるのではないか」という不安が、長年培われてきた日本の金融インフラへの信頼を根底から揺さぶっています。
【資産防衛策】利用者が知っておくべき貸金庫契約の盲点と自衛策
貸金庫というシステムが完全に消滅するわけではありませんが、利用者が「預けっぱなし」で安心できる時代は終わりました。現在貸金庫を利用している方、あるいは今後利用を検討している方は、以下の自衛策を講じる必要があります。
- 内容物の客観的記録:預け入れる現金や貴金属は、金庫に収める直前にシリアルナンバーや刻印が判別できるよう、日付入りで写真・動画を撮影しておく。
- 購入証明書・鑑定書の別保管:金地金の購入伝票や宝飾品の鑑定書は、貸金庫の中ではなく自宅の別の場所やデジタルクラウドに保管する。
- 定期的な開錠確認:半年に一度など、定期的に足を運んで中身に異常がないか確認し、銀行側の入室記録を能動的に残す。
- 専用保険の付帯検討:万が一の盗難や火災に備え、家財保険の特約などで貸金庫内動産担保を付加できるか確認する。
「性善説」に基づいた資産管理はもはや通用しません。自分の資産を守るための防衛ラインを、自らの手で幾重にも張り巡らせておくことが不可欠です。
【貸金庫の盗難】に関するよくある質問(FAQ)
Q1:銀行員に貸金庫の中身を盗まれた場合、銀行から全額補償されますか?
A1:行員の不法行為である以上、銀行には使用者責任が発生しますが、自動的に全額が戻るわけではありません。「盗難時に何がいくら入っていたか」を被害者側が領収書や記録などで客観的に立証できなければ、減額されたり補償を巡って法廷闘争に発展したりするリスクがあります。
Q2:貸金庫の鍵を銀行に預けたままにすることはあるのですか?
A2:原則として顧客用の正鍵を銀行が預かることは絶対にありません。しかし、遺産整理や鍵の紛失手続き、あるいは高齢の顧客に対する親切心を装って鍵を一時的に預かり、その隙に複製して犯行に及んだケースが報告されています。どのような理由があっても、正鍵を他人に渡してはなりません。
Q3:全自動型の貸金庫なら、行員の内部犯行を防ぐことができますか?
A3:機械がブースまでボックスを運んでくる全自動型は、従来の地下金庫室型に比べて行員が直接触れる機会が少なく、安全性は相対的に高いとされています。しかし、機械のメンテナンス時や非常時のマスターキー管理など、人間の手が介在する余地が完全にゼロではないため、定期的な自己確認は依然として必要です。
まとめ:問われる金融機関の自浄能力と個人の資産管理
貸金庫で起きた盗難事件は、単なる一銀行員の個人的な犯罪にとどまらず、日本の金融機関が長年寄りかかってきた「性善説」の限界を浮き彫りにしました。どれほど強固な鋼鉄の扉や最新の生体認証を備えていても、それを管理する内部の規律が崩壊していれば、金庫はただの無防備な箱と化してしまいます。
金融機関側には、二重鍵管理の厳格なデジタル化や抜き打ち監査、外部第三者によるチェック機能など、抜本的な再発防止策の徹底が大切です。同時に、資産を預ける私たち自身も「預けたから安心」と盲信するのではなく、証拠を残し、定期的に目を光らせる自衛の意識を持つことが、これからの時代を生き抜く防壁となるはずです。