脱炭素の波とともに普及が進む電気自動車(EV)。ガソリンを使わないクリーンな走行性能だけでなく、購入時や維持にかかる「税制上の優遇」を期待して検討する人が増えています。しかし、実際に納付書が届いてから「思ったより安くない」「2年目から税額が上がった」と戸惑う声も少なくありません。
排気量を持たないEVの自動車税はどのように算出され、各種の優遇措置によってどこまで抑えられるのでしょうか。本稿では、2026年時点の最新税制動向をもとに、普通車EVから軽EV、テスラなどの輸入車における実際の税額や、将来的な走行距離課税の懸念まで徹底的に検証します。
【2026年最新】EVの自動車税はいくら?排気量ゼロが生む「税制上の特例額」
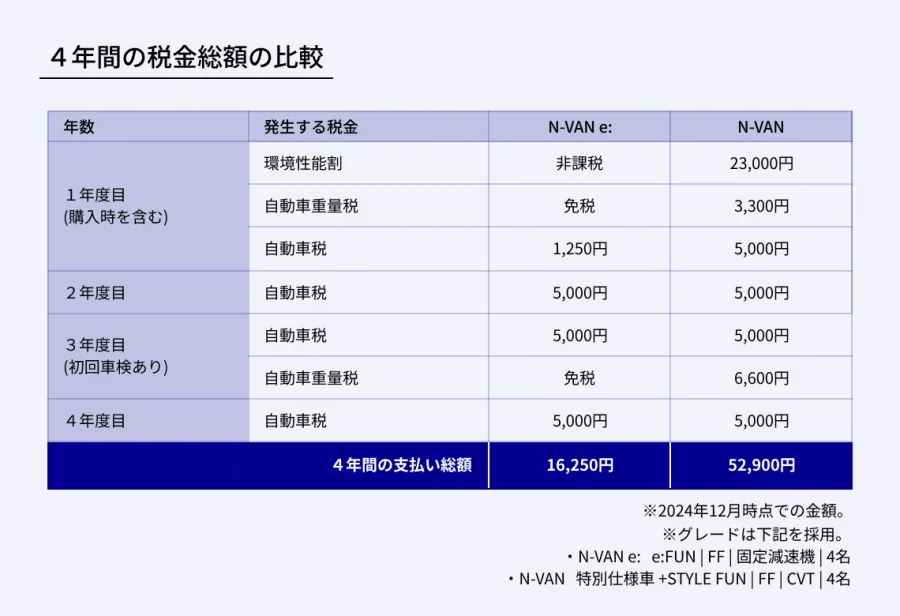
日本の自動車税(種別割)は、基本的にエンジンの「総排気量」に応じて税額が上がっていく仕組みをとっています。ところが、モーターで駆動するEVにはシリンダーも排気量も存在しません。そのため、税法上は「総排気量1リットル以下」の最低区分が一律で適用されます。
2019年10月以降に初回新規登録された自家用乗用車の場合、1リットル以下の標準税率は年額2万5,000円です。これは国産のコンパクトEVであっても、圧倒的な加速力とボディサイズを誇るテスラ(Model YやModel 3など)であっても同様です。同等クラスのガソリン高級車(排気量3.0L〜4.0L超)では年間5万円〜8万円前後の自動車税が課されることを考えると、車格に対するテスラの自動車税を含む年間費用の割安感は際立っています。
ただし、税額が一律2万5,000円だからといって無条件に喜ぶのは早計です。購入タイミングや登録年度によって適用される特例措置の存在を正しく把握しておく必要があります。
グリーン化特例の恩恵と落とし穴|2年目以降の自動車税はどう跳ね上がるか
EVを購入した翌年度の自動車税を劇的に引き下げるのが、環境負荷の小さい車両を対象とした電気自動車のグリーン化特例です。現行の枠組みにおいて、EVは概ね75%軽減の対象となります。
この特例が適用されると、登録翌年度に納付するEVの自動車税金額は、通常の2万5,000円から約6,500円(軽自動車税なら約2,700円)にまで圧縮されます。購入直後の維持費の軽さに驚くオーナーが多いのはこのためです。
しかし、見落としてはならないのが「グリーン化特例の適用は登録翌年度の1回限り」という原則です。EVの自動車税は2年目以降、本来の年額2万5,000円へと戻ります。「ずっと6,500円で乗り続けられる」と誤認していると、翌々年の春に届く納付書を見て負担が増えたように感じてしまうため、あらかじめ複数年の資金計画に織り込んでおくことが肝要です。なお、EVの自動車税減税がいつまで現行水準で維持されるかについては、税制改正大綱ごとに要件が見直されるため、常に最新動向の確認が欠かせません。
普通車EV vs 軽EV!維持費と税金のシミュレーション比較
近年のEVシフトを牽引している日産サクラや三菱eKクロスEVといった「軽EV」と、一般的な「普通車EV」では、税金およびトータル維持費にどれほどの差が生まれるのでしょうか。年間走行距離1万kmを想定した大まかな維持費シミュレーションを比較します。
まず税金面を見ると、軽EVにかかる軽自動車税(種別割)の本則税額は年額1万800円です。グリーン化特例が効く翌年度は約2,700円まで下がり、普通車EV(2万5,000円/特例時約6,500円)と比較しても年間で約1万4,000円以上の節税効果が持続します。
燃料代(電気代)とガソリン代の比較においても、自宅充電を中心としたEVのエネルギーコストは同クラスのガソリン車に比べて3割〜5割程度抑えられるケースが一般的です。税金とエネルギー費用の双方で優位性を持つ軽EVは、近距離移動を中心とするユーザーにとって最強のコストパフォーマンスを発揮します。
重量税の免税とCEV補助金の現況|エコカー減税の適用ルール
自動車税と並び、購入時および車検時の大きな出費となるのが「自動車重量税」です。EVに対してはエコカー減税による手厚い優遇が用意されており、新車購入時および初回の継続車検時(3年後)におけるEVの重量税は実質的に免税扱いとなります。
加えて、国が交付する「CEV補助金(クリーンエネルギー自動車導入事業費補助金)」や、各自治体が独自に実施している上乗せ補助金を併用することで、車両本体価格の高さを数十万〜百数十万円規模で相殺することが可能です。2026年における電気自動車の税金優遇措置を活用し切ることが、実質的な購入総額を左右する決定打となります。
「EVは税金が高い」と囁かれる理由と走行距離課税をめぐる最新の真相
税制優遇が充実している一方で、インターネット上や自動車ファンの間では「EVは将来的に税金が高くなるのではないか」という懸念が根強く囁かれています。そう噂される最大の要因が、EVに対する走行距離課税の導入議論です。
ガソリン車が給油のたびに支払っている「揮発油税(ガソリン税)」は、道路の維持管理などを支える重要な財源となっています。しかし、ガソリンを一切使わないEVが普及するにつれて、この税収は構造的に減少を続けています。この財源の穴埋め策として政府税制調査会などで浮上しているのが、走った距離に応じて課税する新方式です。
現状では地方部を中心に反発が強く即時導入には至っていませんが、EV優遇が永遠に続くわけではないことは明白です。「購入時の補助金や免税措置」という初期メリットを享受しつつも、将来的な制度改正リスクを見据えておく冷静な視点が大切です。
【ev 自動車 税】に関するよくある質問(FAQ)
Q1:EVの自動車税は排気量がないのに、なぜ毎年2万5,000円かかるのですか?
A1:地方税法において、電気自動車は「総排気量1リットル以下」の自家用乗用車と同じ区分として扱われるためです。2019年10月以降に新車登録された車両の場合、この区分の標準税率が年額2万5,000円に設定されています。
Q2:中古でEVを購入した場合でも、自動車税のグリーン化特例は適用されますか?
A2:原則として適用されません。グリーン化特例(75%軽減)は「新車新規登録を行った翌年度の1回のみ」に適用される制度です。すでに前オーナーの登録時に特例が適用されている中古EVを購入した場合は、初年度から通常の2万5,000円(軽EVなら1万800円)が課税されます。
Q3:テスラなどの高出力・大型EVでも、自動車税は国産小型EVと同じ金額ですか?
A3:はい、同額です。日本の現行税制では、モーター出力や車体重量、車両価格にかかわらず、電気自動車であれば一律で1リットル以下区分の2万5,000円が適用されます。
まとめ:2026年のEV購入・維持で失敗しないための視点
EVを取り巻く税制は、排気量1L以下の最低区分適用、グリーン化特例による大幅減税、重量税の免税措置など、現在もガソリン車に比べて明確な優位性を保っています。特に購入翌年度の税額圧縮や軽EVのランニングコストは非常に魅力的です。
一方で、減税の多くが初期段階に集中している点や、2年目以降の本則課税、さらには将来的な走行距離課税の動向など、長期的な維持コストを見据えた計算が欠かせません。制度のメリットと将来の変動要因を正しく把握したうえで、自身の走行スタイルに最適なカーライフを選択することが賢明です。